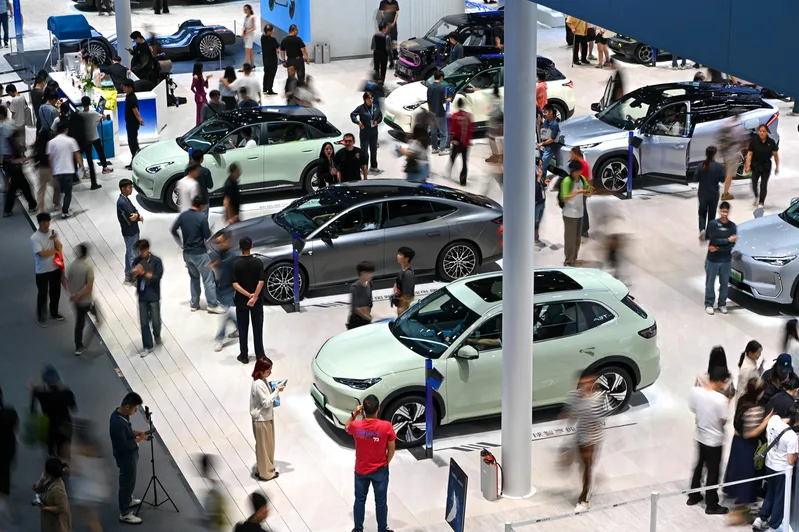
中国汽车行业正经历销售额、收入和利润率的三重下降,行业利润率在2026年第一季度降至3.2%的历史低位,显示市场竞争激烈且利润空间持续收窄 [1, 2]。
中国贸促会汽车行业委员会主席王夏指出,"中国汽车业罕见地出现销量、营收、利润率同时滑落,价格战的边际效应正在加速衰减",这一态势加剧了市场下行压力 [2]。恒大汽车董事长李斌预测,2026年国内汽车零售市场跌幅可能超过22%,形势依然严峻 [1, 2]。
2026年前五个月,汽车销售、营收和利润均出现同步回落。尽管市场上推出了100多个新车型,整体销售仍未能扭转下滑趋势 [1, 2]。5月中国汽车销量达到170万辆,出口量达93万辆,出口规模接近总销量一半,表明海外市场成为拓展利润的新方向 [1]。
广汽集团执行委员会委员伍建强调,"中国汽车业已到‘不往外走不行’阶段,需在中国走量、海外获利"。行业正从单纯依赖产品出口转向出口制造、技术和品牌等系统综合竞争力 [1]。
另外,汽车芯片价格暴涨,单车成本增加人民币1.5万至2万元,进一步压缩行业利润空间。猛狮汽车CEO万良宇提醒,价格战正在侵蚀消费者信任,过去“做了就能赚钱”的黄金时代已不复存在,如今“能盈利就是万幸” [1]。
业内建议避免全面自研芯片,转向生态协同创新,以应对芯片成本上涨和技术壁垒带来的挑战 [1]。
2026年6月14日重庆汽车论坛上,行业领导者共同探讨了当前困境及未来发展路径,显示出中国汽车业加快全球化转型的决心和紧迫感 [2]。