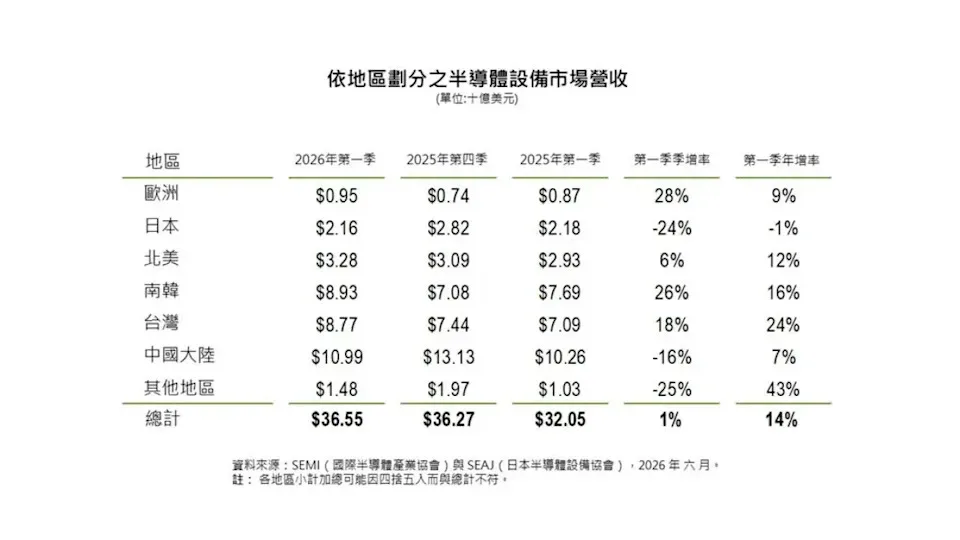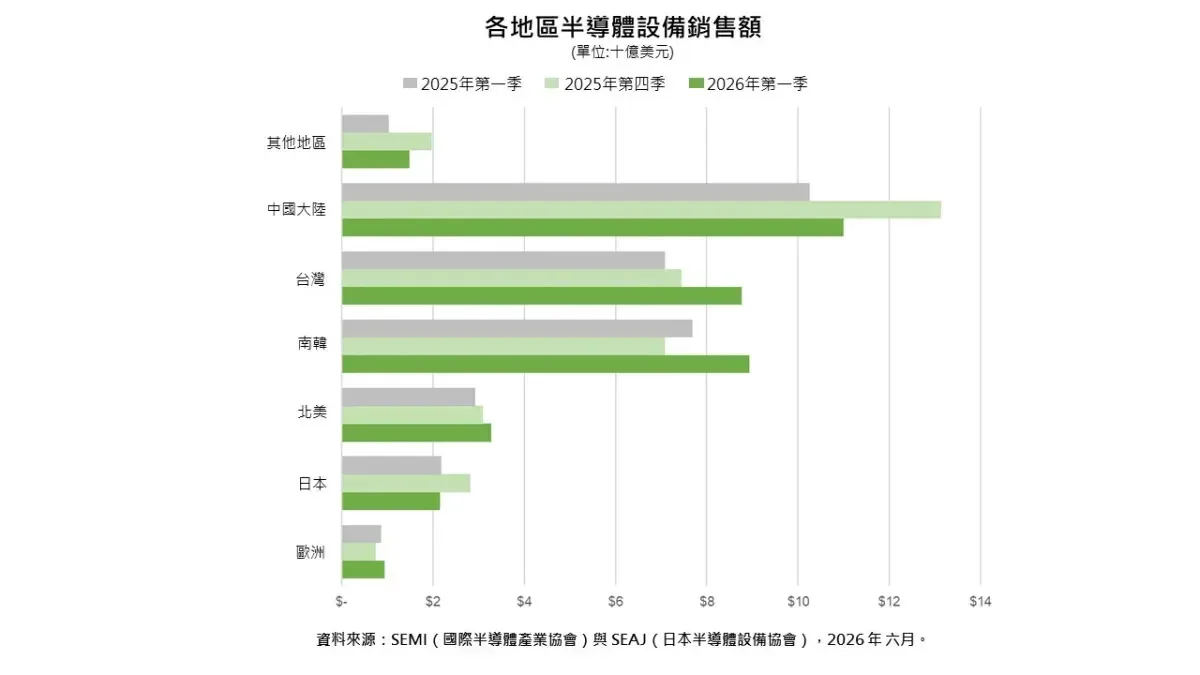
SEMI发布报告称,2026年第一季度全球半导体制造设备销售额达到365.5亿美元,较去年同期增长14%,环比增长1%,创下季度新高 [1, 2, 3, 4, 5, 6, 7]。
销售增长主要受全球人工智能相关投资推动,厂商加大产能扩展和技术进步投入。投资重点集中在先进逻辑工艺、DRAM存储器及先进封装技术领域 [1, 2, 3, 4, 5, 6, 7]。
中国以109.9亿美元的设备销售额位居全球首位,尽管增长速度放缓,同比增长7%,但环比下降16% [2, 4, 6, 7]。韩国紧随其后,销售额为89.3亿美元,同比增长16%,环比增长26%,主要受内存需求复苏带动 [2, 4, 6, 7]。台湾排名第三,设备销售额为87.7亿美元,同比增24%,环比增18%,主要得益于台积电2纳米制程扩产和先进封装投资 [2, 4, 6, 7]。
北美地区销售额达到32.8亿美元,同比增长12%,环比增长6%,得益于英特尔和台积电亚利桑那晶圆厂投资及CHIPS法案补贴支持 [4, 6, 7]。日本市场有所回落,设备销售额为21.6亿美元,同比减少1%,环比下降24%,正处于整合阶段 [4, 6, 7]。
SEMI全球营销长兼台湾区总裁曹世綸表示,2026年第一季度开局强劲,反映产业持续投资支持AI驱动半导体增长所需的产能与基础建设。他称:“第一季设备销售额创下历史新高,显示先进制造与先进封装领域投资动能依然稳健,持续推动全球半导体产业发展。” [1, 2, 3, 4]
此外,先进封装的投资越来越侧重于良率保证,而不仅是产能扩充,因为AI芯片的高成本和复杂性要求更高的制造精度 [6]。半导体材料收入创历史新高,硅晶圆出货量也在增长,表明供应链整体复苏态势良好 [3]。
台湾主要半导体设备供应商如弘塑、均华、志圣、印能科技、万润、辛耘、家登均受益于AI相关的资本支出周期 [6]。总体来看,随着人工智能和高性能计算需求持续增长,全球半导体设备市场前景乐观,资本支出仍将保持高位 [3, 6, 7]。
SEMI将于2026年6月11日公布详细的全球半导体制造设备市场报告,涵盖第一季度的数据和分析 [1, 2, 3, 4, 6, 7]。