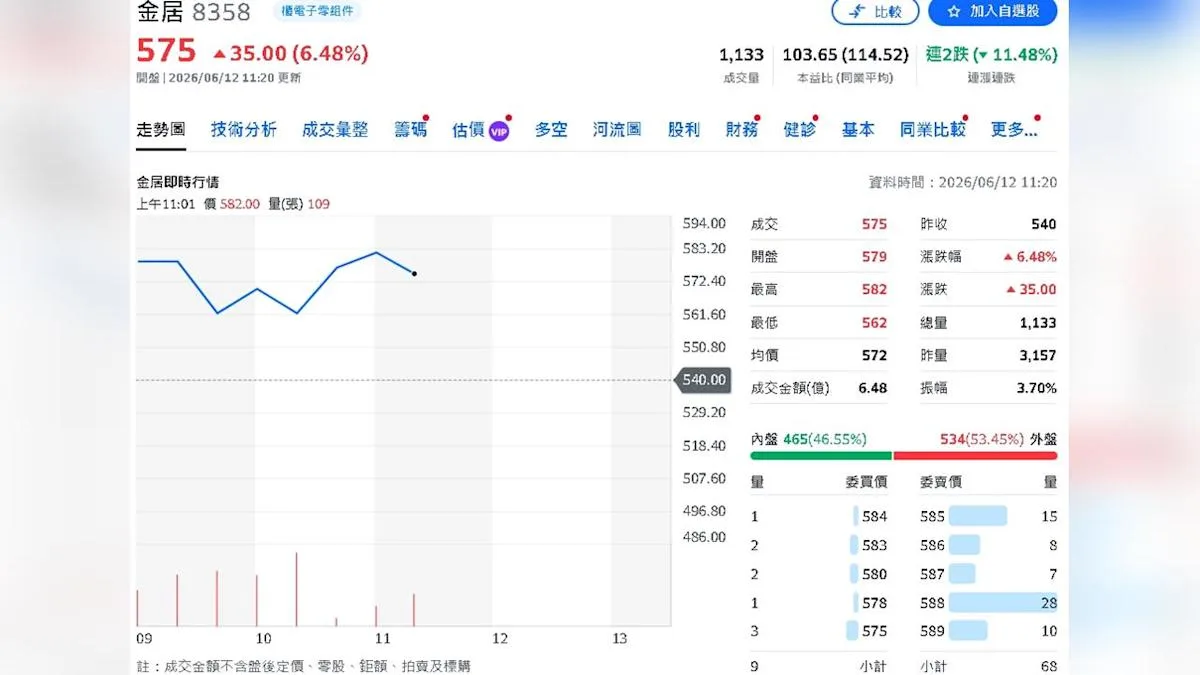
金居計劃於2026年將HVLP3/4高階銅箔產能提升至約4000噸,並於2027年進一步擴增至8400噸以上,以滿足市場不斷增長的需求 [1, 2]。
高階銅箔需求主要受AI伺服器、高速交換器及新世代網通設備升級推動,法人預估金居2026年營收將達119.7億元新台幣,年增約51.9%,2027年營收則可望增至187.4億元,年增約56.5% [1, 2]。
每股盈餘(EPS)方面,法人估計2026年約11.08元,2027年約22.8元,兩年內可達逾五倍的快速成長 [1, 2]。不過,短期內受部分低階產品退場延遲及銅價、電價上升影響,金居毛利率成長空間有限 [1]。
高階HVLP系列銅箔於金居產能中的比重預計由2025年的5%至10%,提升至2026至2027年的20%至25% [1, 2]。輝達等主要客戶正積極鎖定HVLP4銅箔及高階玻纖布供應鏈產能,以應對2026年起的材料短缺問題 [3]。2026年HVLP4銅箔市場缺口約1500噸,2027年擴大至2500噸,供應將持續吃緊 [3]。
高階玻纖布市場由日本日東紡與台玻主導,台玻董事長林伯豐表示:「目前全球高階玻纖布市場由日本日東紡與台玻兩家公司主導供應,預估供給吃緊狀況將持續至2027年。」 [3]。整體全球HVLP3以上高階銅箔需求預計2030年達每月2400噸,年複合成長率約24% [2]。
2026年第一季,金居營收約25.32億元,年增46.5%,EPS為2.06元,毛利率約28.7% [2]。美國亞馬遜、谷歌、Meta與微軟四大雲端供應商2026年資本支出預計大增85.9%,也推升高階銅箔需求 [2]。
未來,金居將持續擴大高階銅箔產能,並加強與主要客戶合作,穩固供應鏈以滿足快速增長的AI及網通設備材料需求。