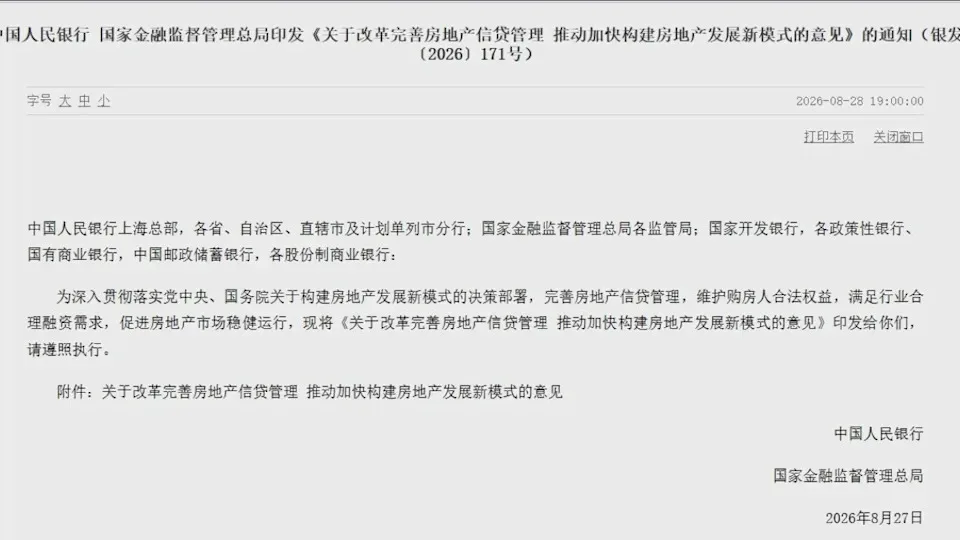
中国人民银行及中国银保监会于8月28日联合发布房地产信贷改革指导意见,宣布将个人住房贷款最长期限从现行的30年延长至40年,并将贷款发放时间延后至二手房成交备案和预售项目竣工备案之后,以降低未交付房屋风险。 [1, 2, 3]
该改革还放宽借款人债务收入比上限,由55%提高到60%,旨在减轻购房者的月供压力,促进住房消费和整体经济发展。以100万元贷款、年利率3%计算,贷款期限延长至40年后,月供将减少约630至636元,但累计利息支出从约51.8万元增加至约71.8万元。 [1, 2, 3]
广东住房政策研究中心首席研究员李玉佳表示,“延长个人住房贷款期限一方面,是为了降低还款负担,提振居民融资购房的意愿,改变近几个月居民中长期贷款持续下降的局面;另一方面,修复房地产金融加速器效应,发挥其稳定楼市的作用。” [1]
改革还推动房地产金融体系转型,强化现房销售,降低烂尾风险,加大对开发商的财务压力,预期将推动市场整合。 [1, 2]1997年中国首次设定住房贷款最长期限为20年,1999年延长至30年,2026年调整至40年,显示贷款期限的逐步放宽。 [1, 2, 3]
不过,市场对40年贷款的适用范围存在疑虑。部分银行因风险管控及借款人年龄限制,可能限制贷款期限。例如广东正考虑“借款人年龄加贷款期限不得超过85岁”的规定。 [1, 2]
部分专家和分析人士持不同观点。华云书海传媒研究员张某认为,“现房销售这个改变来的有点晚,已经造成很多恶果比如加剧房地产高负债、高杠杆,年轻人买不起房根本还是收入低,工作不稳定这些问题,并不是按揭月供30年还是40年的问题,贷款延长解决不了实质问题。” [3]而另一部分观点认为,在温和通胀环境下,延长贷款期限有助于年轻群体的购房负担减轻。 [3]
台湾目前也推广40年贷款,尤其是在“青安3.0”青年购屋贷款项目中,针对年轻家庭提供利率优惠和额度限制,借鉴经验可能对中国市场有参考价值。 [3]
下一步,市场将关注各地对新政具体执行细则的落地情况,包括银行对借款人年龄及负债水平的审核标准,以及贷款资金是否能按新规顺利发放。