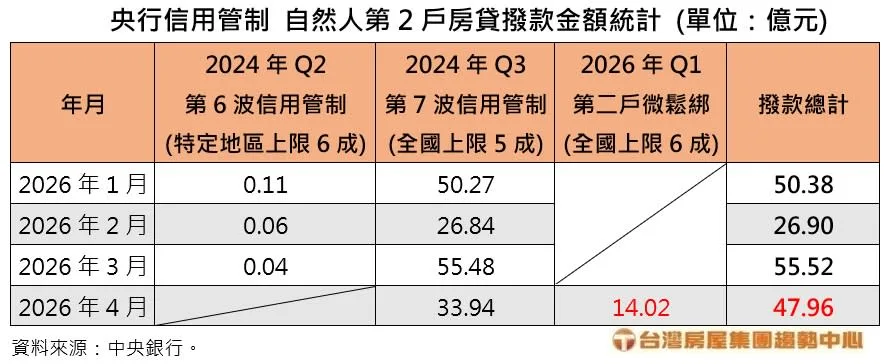
央行於2026年3月下旬將第二戶房貸成數上限由5成提高至6成,帶動2026年4月第二戶房貸撥款金額達47.96億元新台幣,較去年同期44.78億元增加7.1%,但較3月減少13.6% [1, 2, 3, 4]。
4月份的撥款中約有14億元是在3月下旬政策放寬後撥貸,估計有約24億元的換屋資金因政策鬆綁而立即進入房市。台灣房屋集團趨勢中心執行長張旭嵐表示,放寬幅度有限且從申辦到撥款約需一個月,大多是年初簽約、3月下旬撥款,因此規模不大,他說,“央行Q1季末微幅放寬第二屋信用管制,讓面臨資金壓力的換屋族看到一絲曙光,但能在政策鬆綁後第一時間撥貸的案件,多半是年初簽約,規模不大” [1, 2, 3, 4]
台灣房屋集團趨勢中心資深經理陳定中指出,今年4月貸款較去年同期成長7.1%,主要是因去年下半年打炒房政策滾動調整,使市場環境較友善,新建案交屋量大,買新賣舊的換屋貸款需求提升 [2]。
第二戶房貸金額雖有成長,但未因政策放寬而激增,顯示市場氣氛理性,投機成分偏低,符合央行推動的軟著陸政策目標。張旭嵐進一步說明,“第二戶房貸未因信用管制放寬而激增,顯示市場氣氛理性,符合央行軟著陸目標,未來政策將以硬中帶軟、緊握輕放為原則” [3]。
央行表示,短期內不會大幅解除第二戶房貸的信用管制,將持續以硬中帶軟的方針,逐步小幅調整政策,旨在平衡打炒作與保障自住需求的目標 [1, 2, 3, 4]。