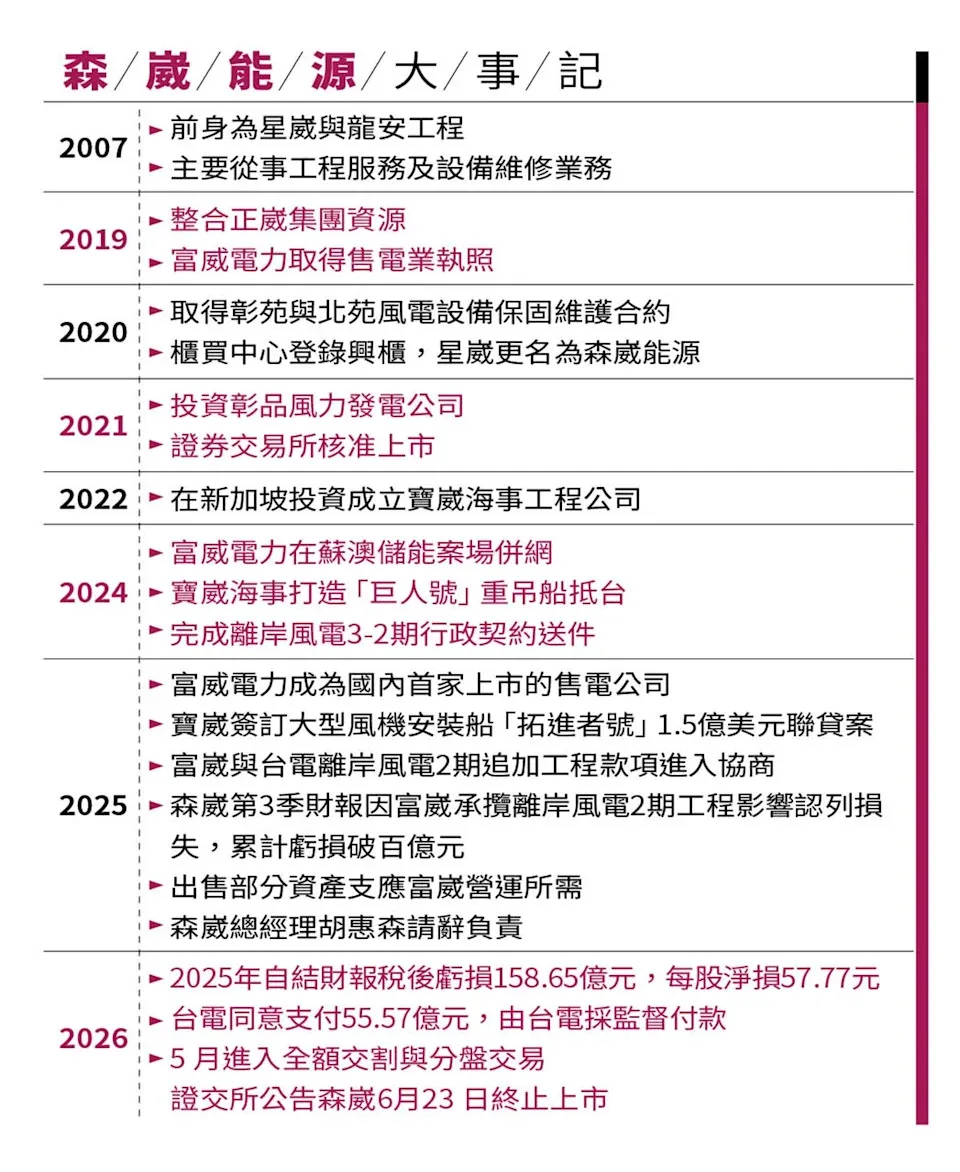
台湾绿色能源公司森崴能源(股票代码6806)宣布,将于2026年6月23日从台湾证券交易所退市,原因是2026年第一季度财报显示公司净值为负数,触发退市规则 [1, 2, 3, 4, 5, 6, 7, 8]。
森崴能源2026年第一季度净亏损达184.8亿新台币,导致净值约负18.2亿新台币 [1, 2, 3, 4, 6]。公司股价从2024年7月的高点192元,暴跌超过98%,至2026年6月中旬降至约3.64元至3.30元之间 [2, 4, 5, 6, 7]。自2026年5月15日起,森崴股票实施每30分钟一次的竞价分割交易,反映出其财务极度不稳定 [1, 4, 5, 6]。
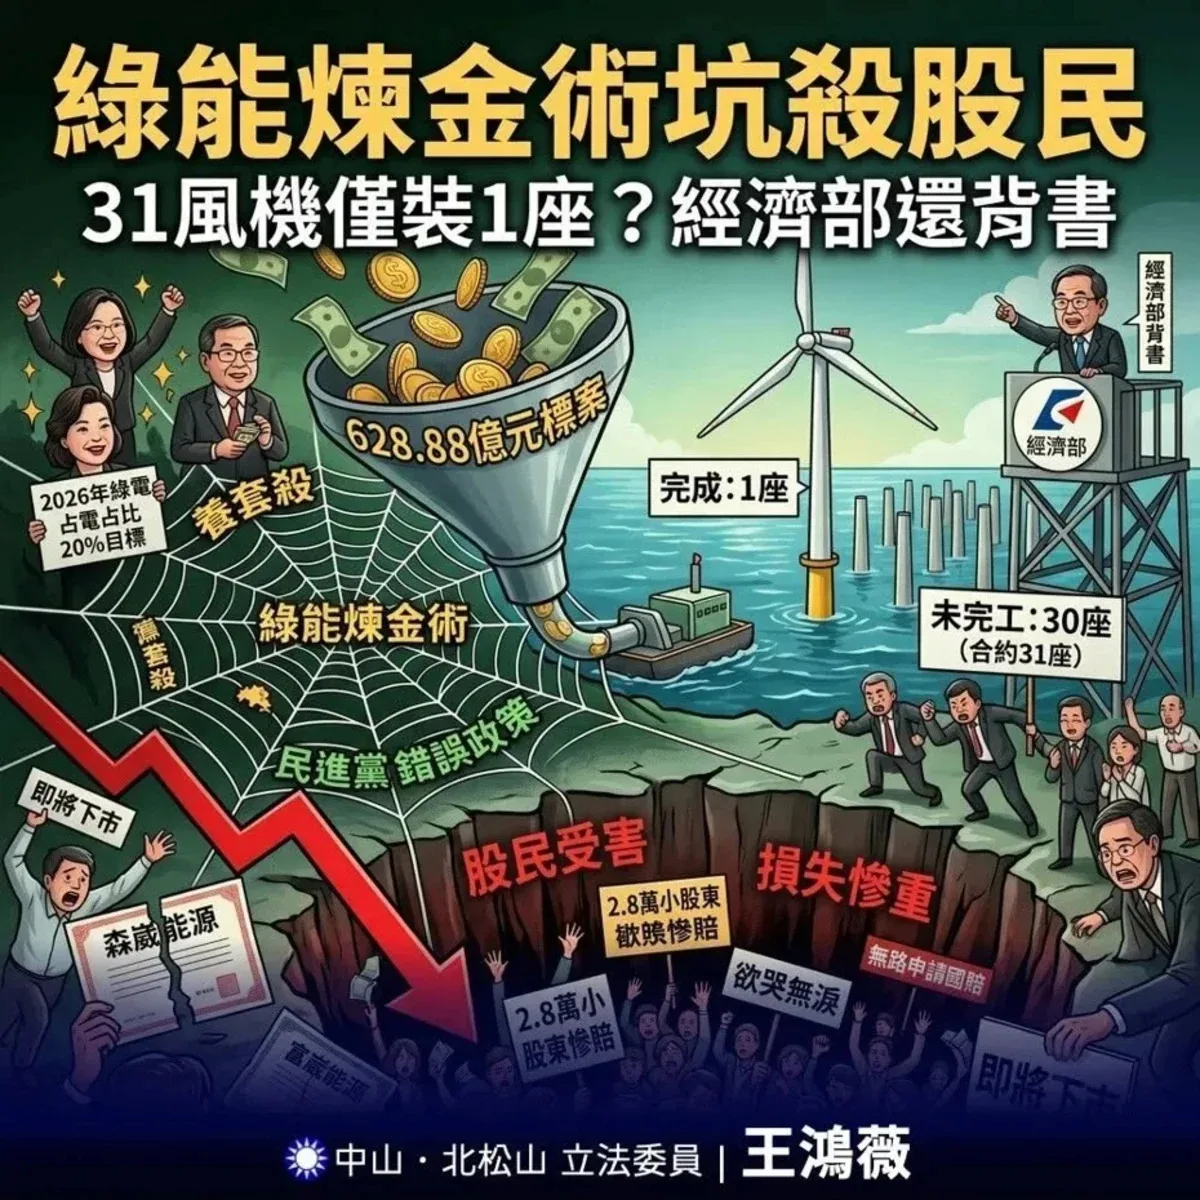
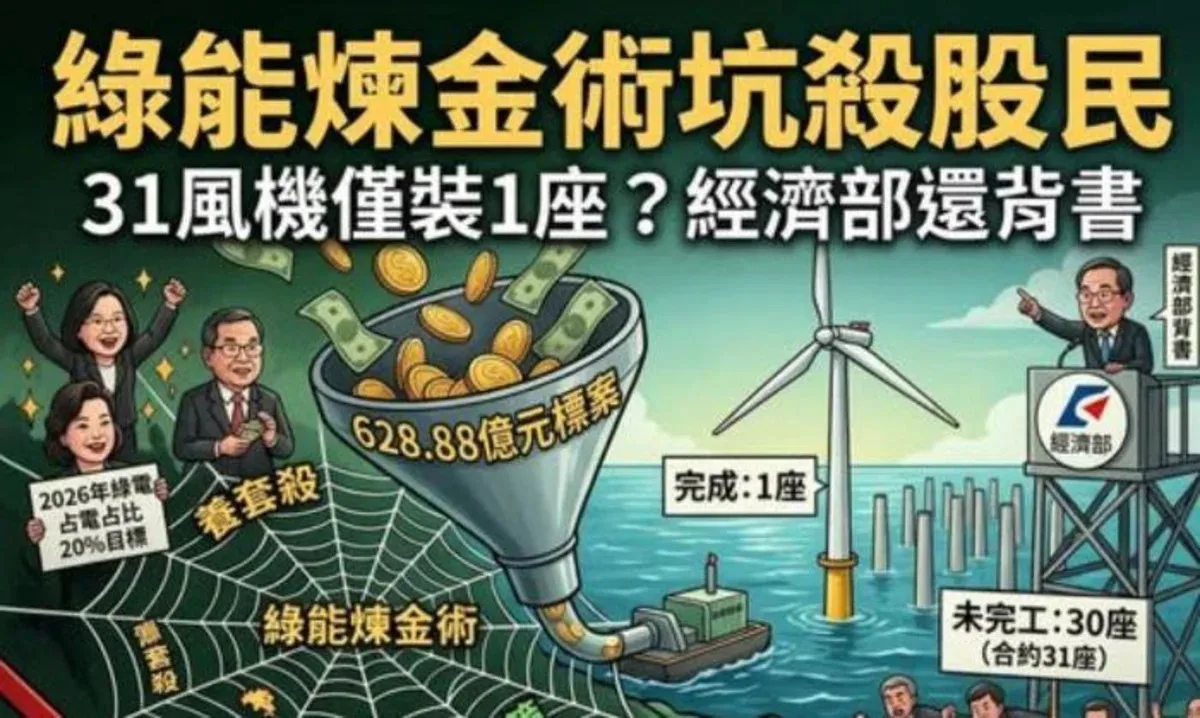
退市缘由主要是台湾证券交易所根据2026年5月13日森崴公布的首季财报净值负数,以及长期财务表现不佳而触发的 [1, 3, 4, 5, 6]。森崴持续遭受其子公司富崴能源执行台电离岸风电第二期计划的亏损影响,该合同金额高达6288.8亿新台币,但到2026年中仅装置完成1座风机,远低于原计划的31座 [1, 2, 3, 4, 9, 6, 10, 8]。
截至2026年6月,森崴仍有超过3.2万名股东,其中7位大股东持有超过1000张股票,均面临重大亏损 [1, 2, 9, 6, 10, 8]。自2021年上市以来,森崴能源累计通过公开发行和增资筹集资金超过1012.2亿新台币,投资者资本几乎面临全面损失 [2, 7]。
森崴曾被视为国家绿色能源支柱,但因通胀、利率上升及疫情影响导致成本大幅上涨,财务状况急剧恶化 [1, 11, 3, 4]。董事长郭台强表示,“森崴不过是家股本27亿元的公司,子公司拿到台电快630亿元的标案,想想又德风场又是个至少要1500亿元才能做的案子,回收时间又要20到30年,台湾有几个业者能接得下来?”他又称,“真的是成也台电二期,败也台电二期!” [3]
森崴的财务困境导致公司高层辞职,审计报告指出公司“继续经营存在重大不确定性” [3]。母公司正纬集团及关联企业亦受到负面影响 [3]。公司为风机安装购买和维护的巨型离岸施工船,每艘造价约50亿元新台币,年运营成本约31亿元,这成为巨额负担 [3]。
立法委员王鸿薇批评绿营非核家园政策导致森崴股价崩溃,将其称为“绿色能源庞氏骗局”,伤害约2.8万散户股东。她指出森崴能源作为“绿能国家队”,由全资子公司以628.88亿元拿下台电离岸风电二期计划统包工程,项目多次招标失败与财务风险被忽视 [9, 10, 8]。
文化大学经济学者柏云昌认为,台湾地域小、资源少导致缺乏规模经济,强推本土化使生产成本溢价,产业缺乏全球竞争力,失败不意外。他称,“政府拔擢本土产业不是错误,但绿能建置缺乏规模经济,产业无市场考验,面临失败实不奇怪。” [11]
2026年6月10日至15日,森崴股价连续四个交易日暴跌34.06%,台交所反映市场对其财务状况的担忧 [12, 4, 5, 6, 7]。公司虽尝试私募增资未果,最终无法避免退市结局 [3, 12, 7]。