美国8月非农就业岗位增加16.2万个,远超华尔街普遍预期的5.5万至6.5万个之间,劳动参与率升至61.6%,失业率保持在4.1% [1, 2, 3, 4, 5]。7月非农就业数据则从先前报告的减少2.3万修正为增加2.1万,显示就业市场整体稳健回升 [2, 4, 5]。
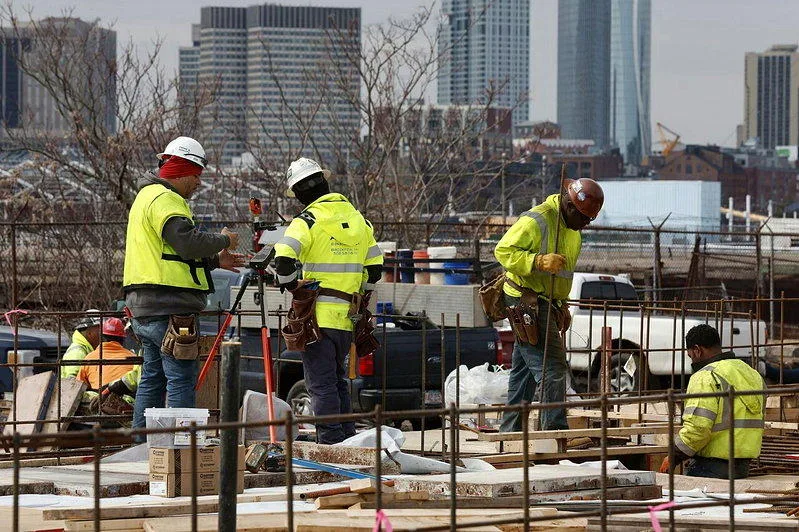
8月职位增幅主要来自餐饮业新增5.9万、建筑业增加2.2万和制造业增长1.6万,且自2025年12月以来工厂岗位累计增加5.8万 [1]。平均时薪同比增长放缓至3.1%,为2021年5月以来最低,表明薪资压力有限,有助于抑制薪资推动的通胀风险 [1]。摩根大通经济学家Michael Feroli评价称,这份报告健康,薪资未激增的同时支持内需消费 [4]。
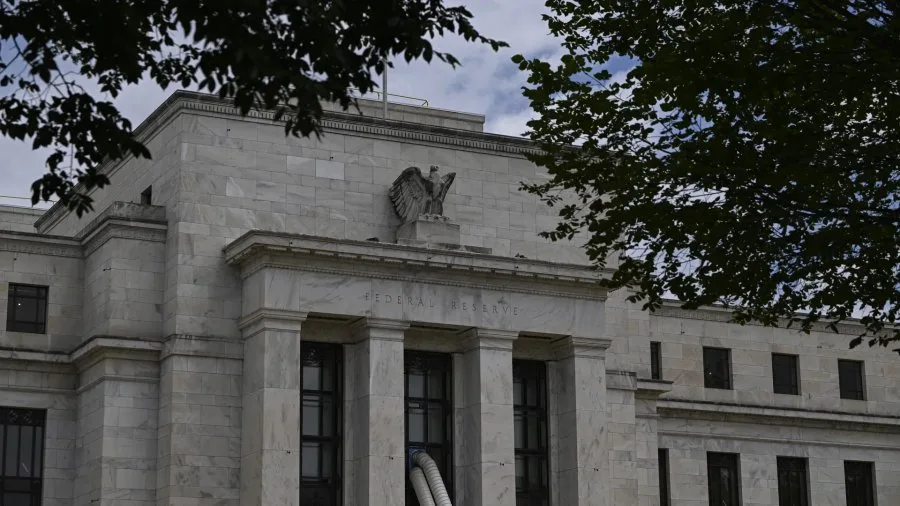
强劲的就业数据推动美国国债收益率上扬,2年期收益率升至2025年1月以来新高,10年期利率突破4.8%水平 [2, 3]。与此配合,联邦基金期货及CME FedWatch工具显示市场对9月15至16日联储议息会议加息的预期概率跃升至约60%区间,部分来源估计区间从58%至65%不等 [1, 2, 3, 4, 5]。摩根士丹利分析师Chris Rupkey称,“若美联储官员认定经济过热,9月升息并非不可能” [2]。
不过,前总统唐纳德·特朗普公开呼吁美联储立即降息,称“联储必须变聪明且爱国”,并威胁如果不降息将停止对造成美国贸易赤字国家的贸易 [1, 3, 5]。特朗普的立场与市场对强劲就业推动加息预期形成明显对比,增加政策不确定性 [1, 2, 3, 5]。
强就业数据还引发了美国股市波动,9月4日标普500指数下跌0.4%,反映投资者对利率走高的担忧;而半导体股及台湾股指期货则逆势上涨,显示部分行业具备应对加息压力的韧性 [1, 3, 4]。
市场现聚焦即将公布的美国消费者物价指数(CPI)和生产者物价指数(PPI)数据,预计这些通胀指标将成为联储9月议息决策的重要参考因素 [2, 3, 4, 5]。美联储理事Christopher J. Waller表示,如果通胀继续降温,利率或将维持在3.5%至3.75%区间不变 [5]。
联邦公开市场委员会(FOMC)将于9月15日至16日召开下一次议息会议,市场密切关注届时的政策动向 [1, 2, 3, 5]。