美国30年期国债收益率于8月15日达到5.34%,为2007年以来最高水平,随后略微回落至5.17%左右 [1, 2, 3]。同期,德国10年期国债收益率约为3.22%,为2011年以来的最高点,法国10年期国债收益率升至4.05%,突破2008年以来新高,并超过义大利债券收益率 [1, 2, 4]。日本10年期债券收益率从年初的2.1%攀升至接近2.9% [1, 2]。
美国政府债务于2026年8月首次超过40万亿美元,是十年前的两倍之多 [1, 2, 5]。去年美国政府利息支出达到约9700亿美元,明显高于2021年的3500亿美元 [1, 2]。投资者对美国财政可持续性和货币政策的不确定性感到担忧,特别是新任美联储主席凯文·沃什减少沟通,加剧了债券收益率上升的压力。荷兰ING经济学家夏洛特·蒙彼利埃指出,“美国货币政策的不确定性,是推升殖利率的原因之一” [1]。
法国政府财政状况堪忧,公共债务占GDP比重达117%,财政赤字超过5%,且面临政治阻力难以实施开支削减 [4]。巴克莱欧洲利率策略师罗翰·卡纳表示,“如果你问市场,现在最脆弱的环节是谁,绝大多数人会回答法国,意大利已经把皮球踢给法国了” [4]。相比之下,意大利通过紧缩措施改善财政状况,公共债务比率从154%降至139%,实现预算盈余 [4]。
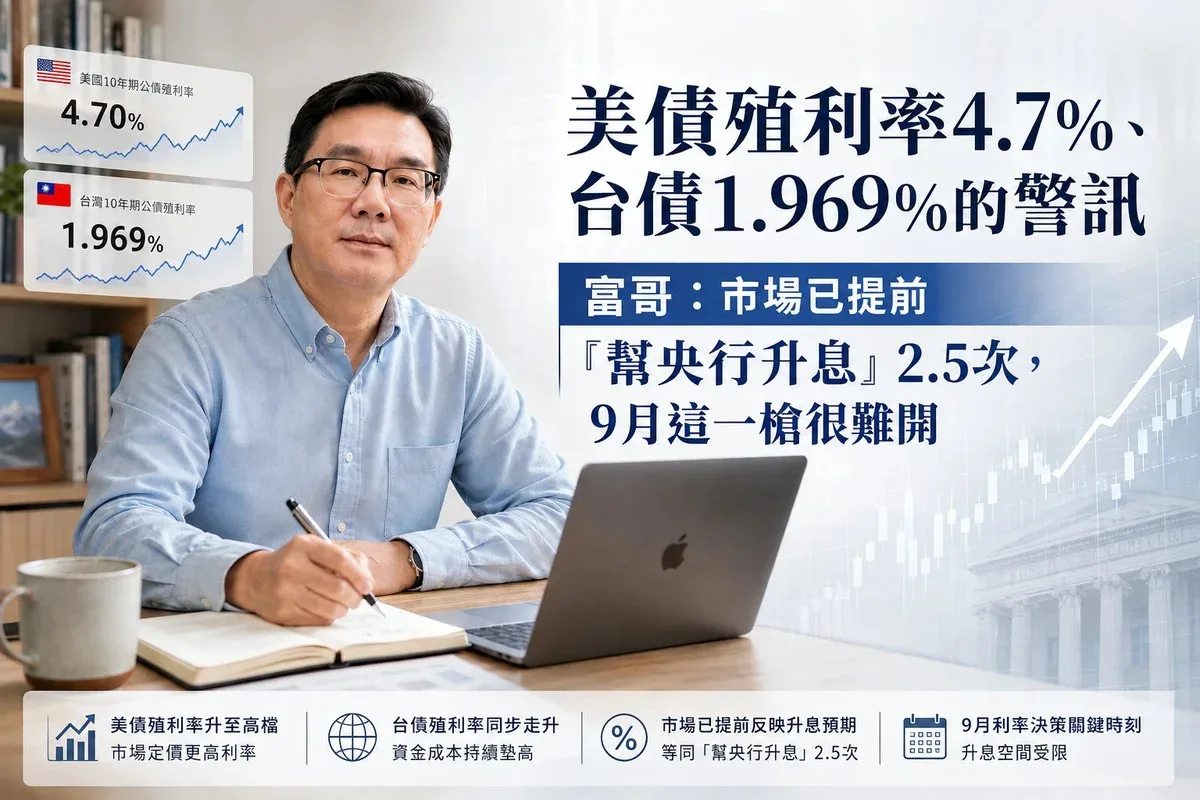
台湾方面,10年期政府债券最高投标收益率达到1.969%,接近18年高点,货币市场利率反映出仿佛央行已实际加息2.5次的效果。玉山金控总经理陈茂钦表示,“台湾货币市场利率无论是30天、60天还是长天期公债,平均已上涨30个基点,等同于央行已经升息了2.5次的效果” [5]。市场利率上升增加企业融资成本和银行贷款谨慎度,体现在台湾抵押贷款利率上涨 [5]。
债券收益率走高抬高政府、企业和消费者的借贷成本,可能抑制经济增长、减少购房和企业投资 [1, 2]。分析师警告,美国长期债券收益率上升对高估值科技股构成压力,尤其是人工智能相关企业,因为投资者对债券与股权回报进行比较 [3]。美国政府尝试回购长期债券以稳定市场,但无法迅速扭转高收益率局面 [3]。值得注意的是,短期与长期国债收益率走势分离表明市场不预期美联储近期加息 [3]。资深分析师蔡明翰指出,“并不是美国债券殖利率走高,股市就会崩盘,反而是债券殖利率走低,才是空头来临的时候” [3]。
下月(2026年9月)台湾央行预计将按兵不动,维持现有利率水平,尽管市场利率已经显著上升 [5]。