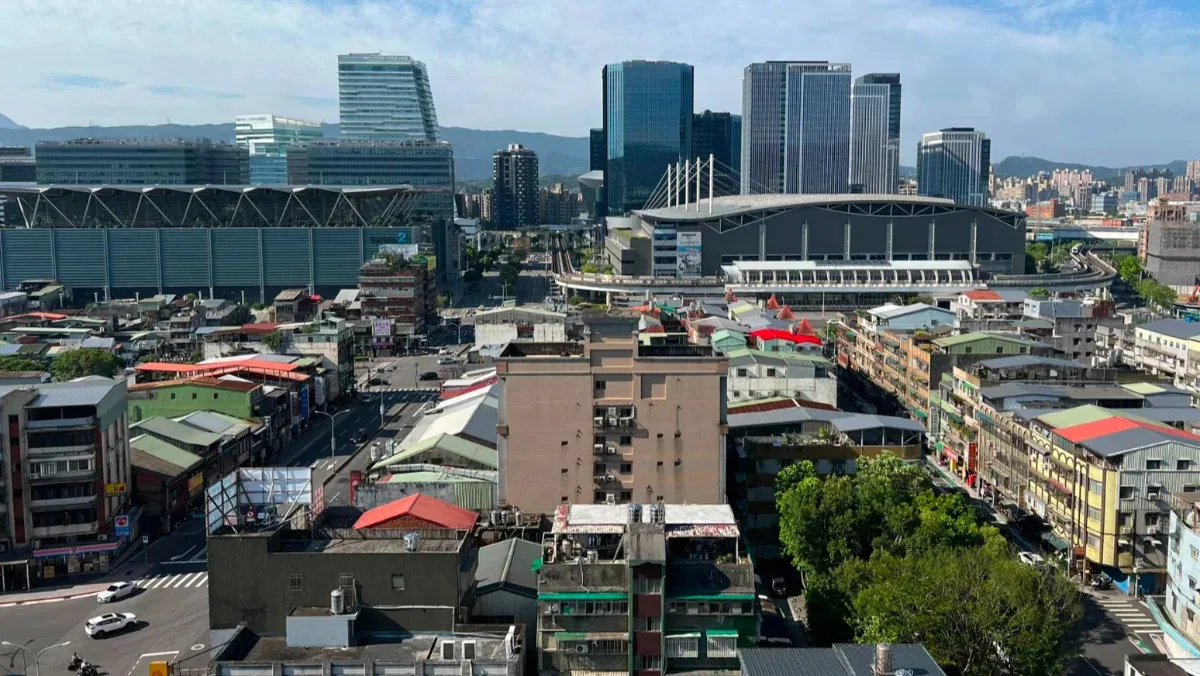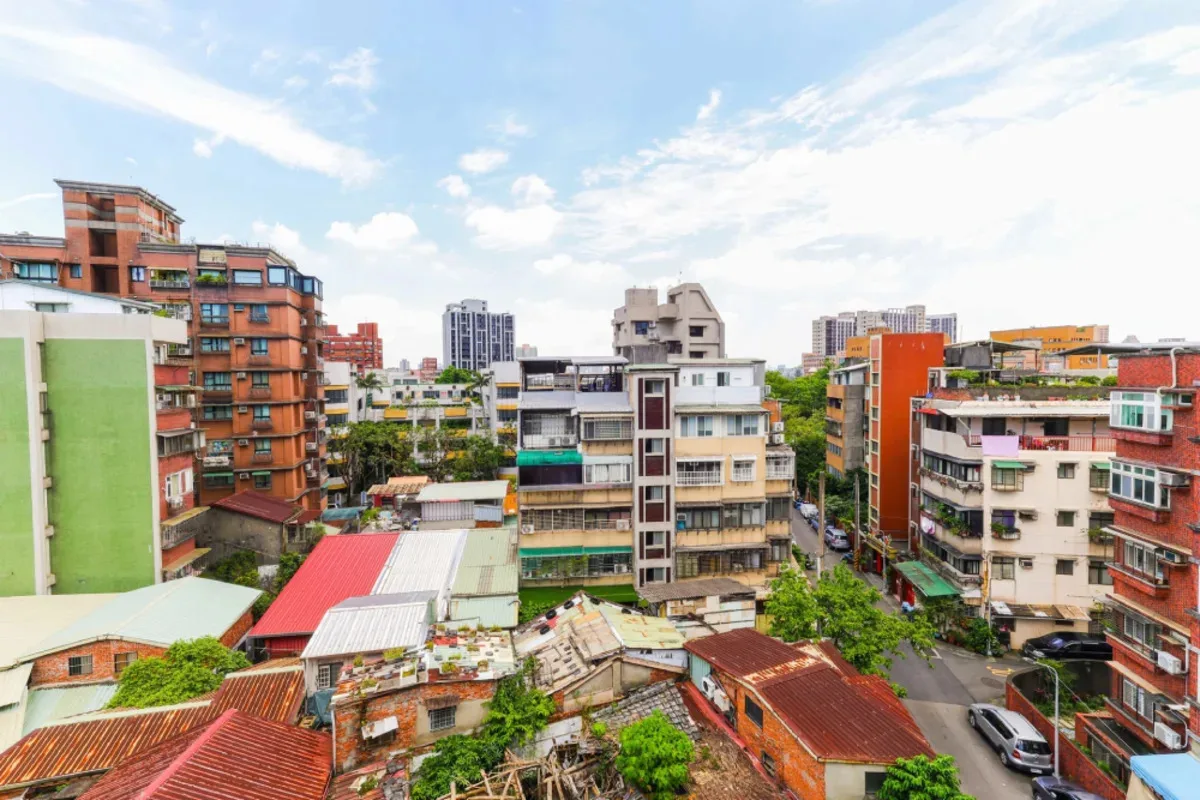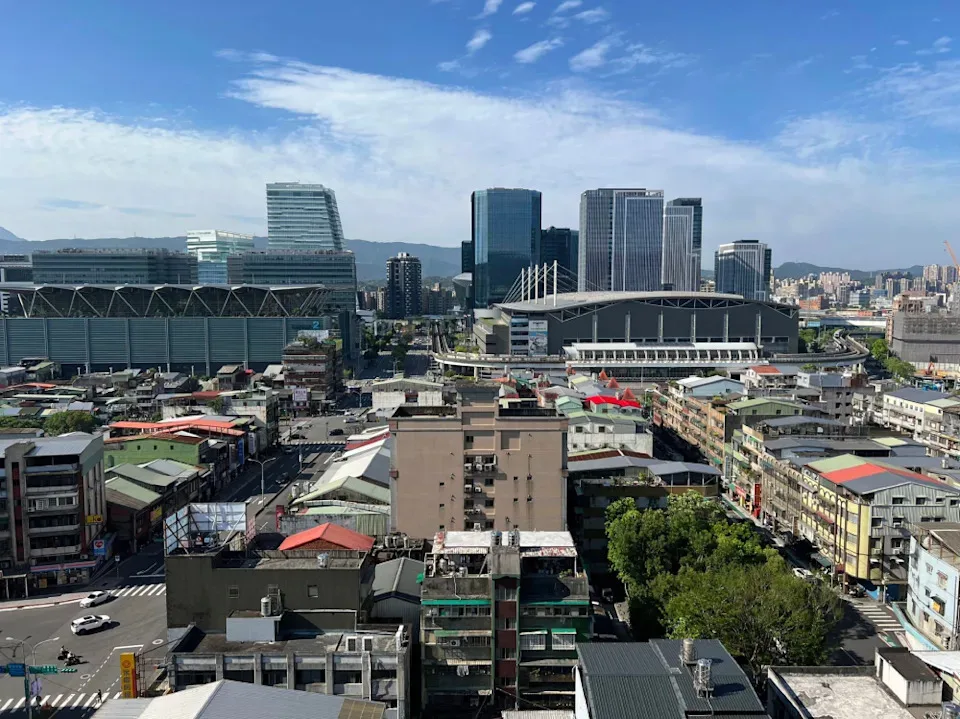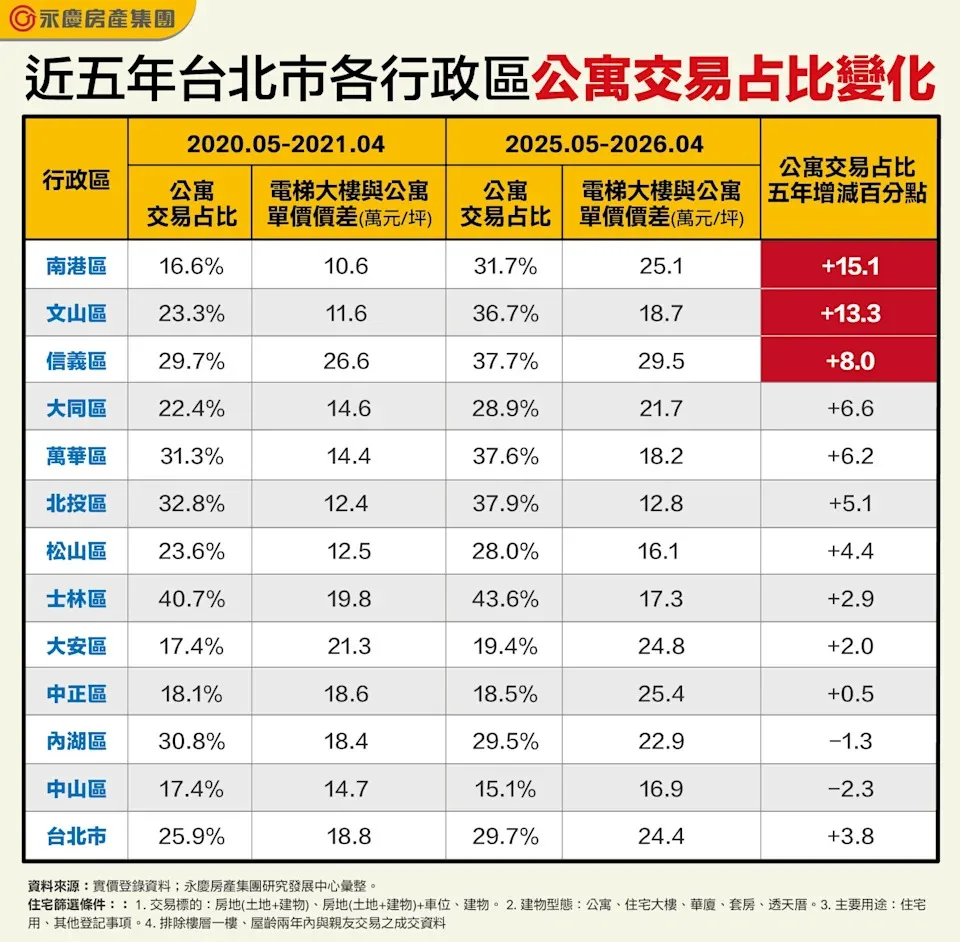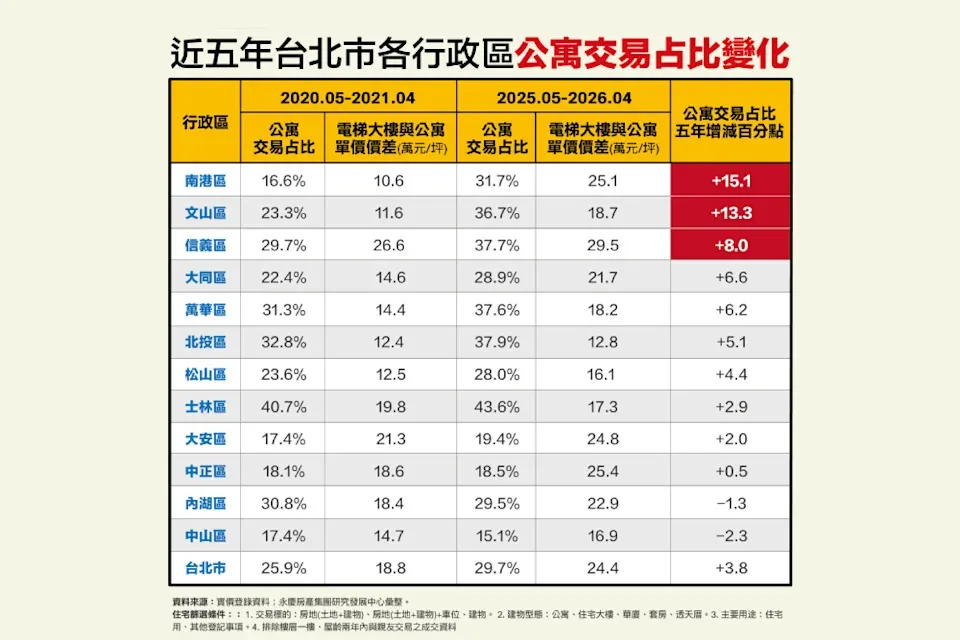
台北旧公寓市场上涨明显,过去五年旧公寓成交占比由25.9%提升至29.7%,涨幅3.8个百分点 [1, 2, 3, 4]。其中,南港区因新建大楼房价快速上涨,每坪价差由10.6万元扩大至25.1万元,旧公寓占比激增15.1个百分点,从16.6%升至31.7%,成交占比几乎翻倍 [1, 2, 3, 4]。
信义区则因顶尖生活与商业机能闻名,电梯大楼价格高昂,每坪价差接近29.5万元,旧公寓成交占比也提升了约8个百分点,居台北各区第三高 [1, 2, 3, 4]。陈金萍表示,信义区高价压力使不少买家转向旧公寓,受门牌与地段效应影响,旧公寓成为更易接受的选择 [3]。
文山区紧随南港区之后,也因捷运发展与新大楼供应有限,旧公寓对首次购屋族及年轻家庭具吸引力,成交占比同样增多 [1, 2, 3, 4]。相比之下,中山区与内湖区因新大楼供应充足,买方偏好新屋,旧公寓成交占比分别下降约2.3和1.3个百分点 [1, 2, 3, 4]。
旧公寓受宠主要因“高坪效、地段佳、土地持分大”,屋主持有土地比例高,加上多座落成熟核心地段,生活及学区机能优质。陈金萍指出,旧公寓具备这些优势,且在都市更新及危老政策推动下,资产增值潜力显著,是自住和投资买方青睐的原因 [1]。新电梯大楼虽有物业管理、免爬楼梯和丰富公共设施,适合高龄族群,但其公设比超过30%,实际可用居住空间相对减少 [1]。
整体来看,台北新旧建筑价差已由五年前的每坪约1.88万至1.89万元扩大至目前约2.44万至2.51万元,价差增长推动部分买方从新屋转向旧公寓市场 [1, 2, 3, 4]。随着居住需求多元化及新兴生活机能建设,旧公寓市场仍持续吸引市场关注。
未来观察重点为南港区等价差显著区域,旧公寓持续吸引力是否维持,以及都市更新政策如何影响旧屋市场动态。