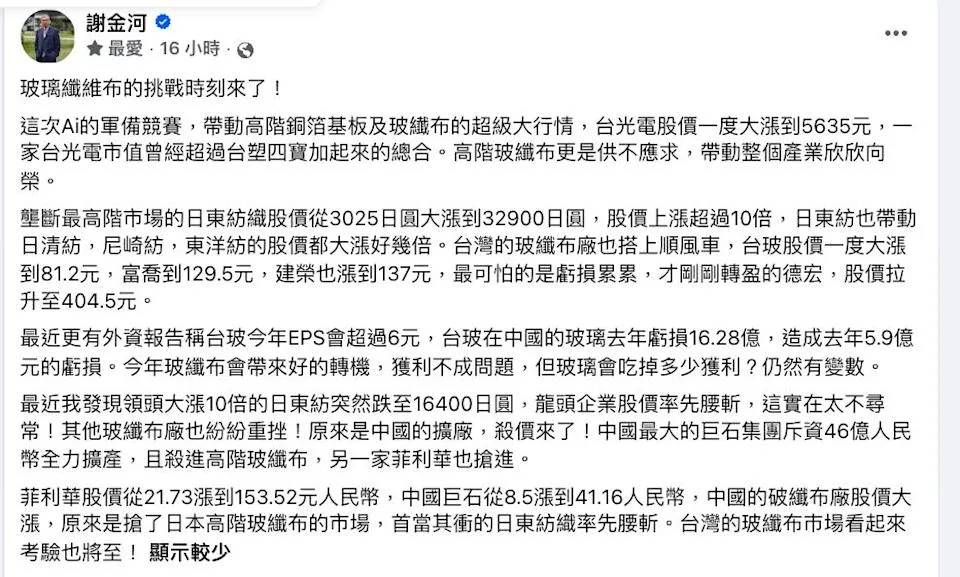
中国最大玻璃纤维制造商巨石集团于今年6月投资约46亿元人民币,持续扩大高端玻纤产能,并发起价格战抢占市场份额 [1, 2, 3, 4, 5, 6, 7, 8, 9, 10]。同期,另一家中国公司菲利华也进入高端玻纤领域,其股价从约21.73元飙升至153.52元人民币 [1, 2, 3, 4, 5, 6, 7, 8, 9, 10]。
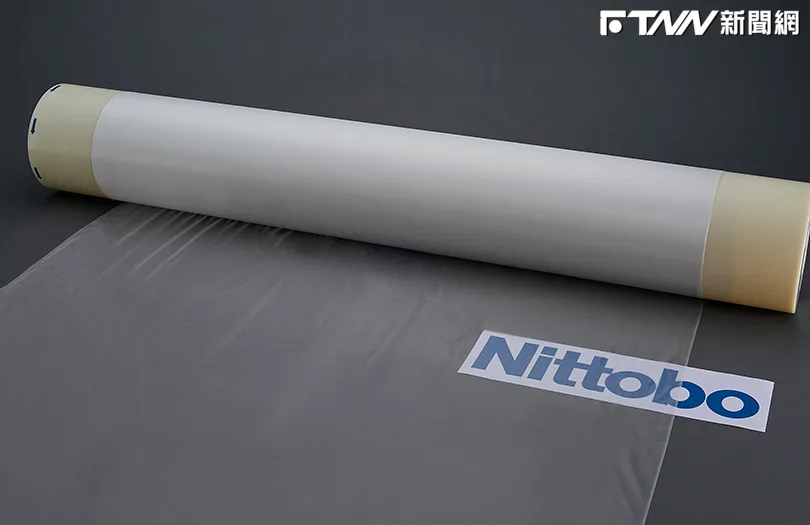
日本高端玻纤领导企业Nittobo股价在过去一年超过10倍增长,最高曾达32900日元,但今年6月12日突然下跌约50%,至16400日元,这表明其市场地位正面临中国企业的严峻冲击 [1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 12]。部分分析师仍认为Nittobo在技术玻纤细分市场占有90%以上份额,股价下跌主要反映未来不确定性,而非市场主导权丧失 [11, 12]。
台湾多家玻纤厂如台玻、富乔、建荣与德宏受益于AI带来的铜箔基板与玻纤布需求激增,股价自今年5月至6月纷纷攀升,台玻股价一度达到81.2新台币,德宏则上涨至404.5新台币,表现抢眼 [1, 2, 3, 4, 5, 6, 7, 8, 9, 10]。然而,台玻去年因中国玻璃业务亏损约16.28亿新台币,全年净亏损逼近5.9亿新台币,该业务拖累整体业绩,虽今年玻纤业务预期可转亏为盈,预计每股盈余超过6元新台币,但前景仍具挑战 [1, 2, 3, 4, 6, 7, 8, 9]。
专家指出,玻纤布市场分为两个截然不同的细分领域:一是商品级E-glass,主要面临价格竞争;二是用于AI服务器等高端低介电常数(Low-Dk)和T-glass,技术门槛高 [11, 12]。中国企业扩产多针对商品级市场,引发价格战,加剧市场竞争。台湾厂商富乔、建荣虽然积极向高端市场冲击,但目前仍非主要玩家,面临价格压缩风险 [11, 12]。
业界人士谢金河表示,“玻璃纤维布的挑战时刻来了!台湾的玻纤布市场看来考验尽在眼前。”他同时强调“中国最大的巨石集团斥资46亿人民币全力扩产,杀进高阶玻纤布市场,台湾玻纤厂绝对无法置身事外,必须准备迎战这场残酷的生存保卫战。” [1, 5]
未来,相关企业将在高端玻纤领域的技术创新和成本控制上展开激烈角逐。短期内Nittobo股价波动仍将持续,而台湾和中国厂商的市场动作也备受关注。