美国财政部8月19日宣布,将长期(10至30年期)国债的回购规模从每次至少20亿美元增加到至少40亿美元,新买回限额将从每周200亿美元提升至至少400亿美元,计划从9月9日持续至11月4日生效 [1, 2, 3]。
此次回购旨在为长期债券市场增加流动性,遏制债券收益率不断攀升的趋势,并降低美国政府的借贷成本 [1, 3, 4]。此前,30年期国债收益率在8月17日至18日间触及5.31%-5.34%,为19年来最高水平 [2, 5]。回购措施公布后,30年期收益率迅速下跌约9个基点,降至5.2%左右,10年期收益率也下降5至9个基点 [1, 3, 4]。
财政部长斯科特·贝森特(Scott Bessent)表示,单次回购规模可能超出40亿美元,预计该季度总体回购金额约为320亿美元。他在接受采访时称:“我们拥有强大的债券市场工具箱,可以用于管理债务负担。” [4, 6]
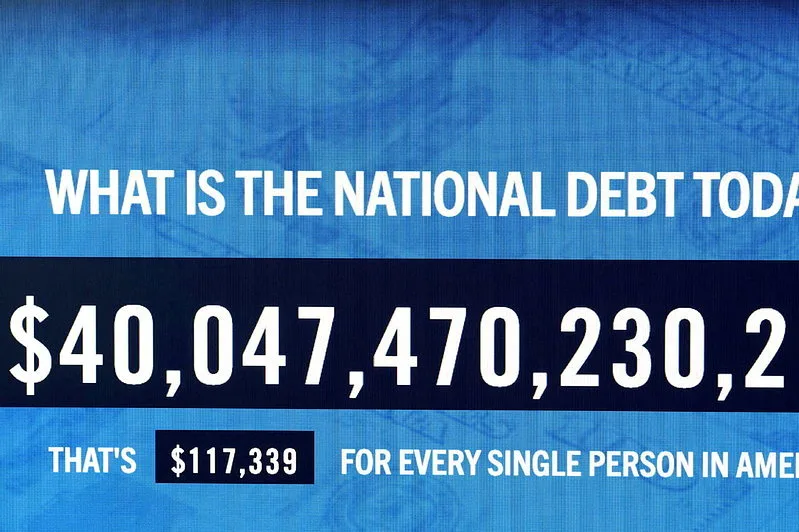
美国债务总额同日突破40万亿美元大关,财政赤字预计今年将超过2万亿美元 [5, 7]。分析人士警示,尽管回购措施带来短期收益率下行,但规模相较于不断扩大的财政缺口和债务发行仍显不足。杰弗里首席美国经济学家托马斯·西蒙斯称,“财政部的突发改变削弱了债务发行政策的可预测性”,而野村策略师麦克利格特将此次回购比喻为“用创可贴处理枪伤”,难以从根本上平息市场压力 [3, 8]。
市场观察者指出,这种美国式的收益率曲线控制(YCC)手段如果频繁使用,可能会损害政策公信力,促使长期风险溢价抬升,反而导致收益率长期走高 [9]。此外,德意志银行外汇主管萨拉维洛斯警告,若债券价格无法自由调整,压力或转嫁到外汇市场,导致美元走弱 [9]。
财政部还计划利用包括与美联储合作的FIMA回购工具在内的多种方式,支持债券市场并抑制收益率继续上升 [4, 6]。
从9月9日至11月4日期间,财政部将展开扩大规模的债券回购操作,市场将密切关注其对长期国债收益率和美国财政状况的影响 [3, 5]。