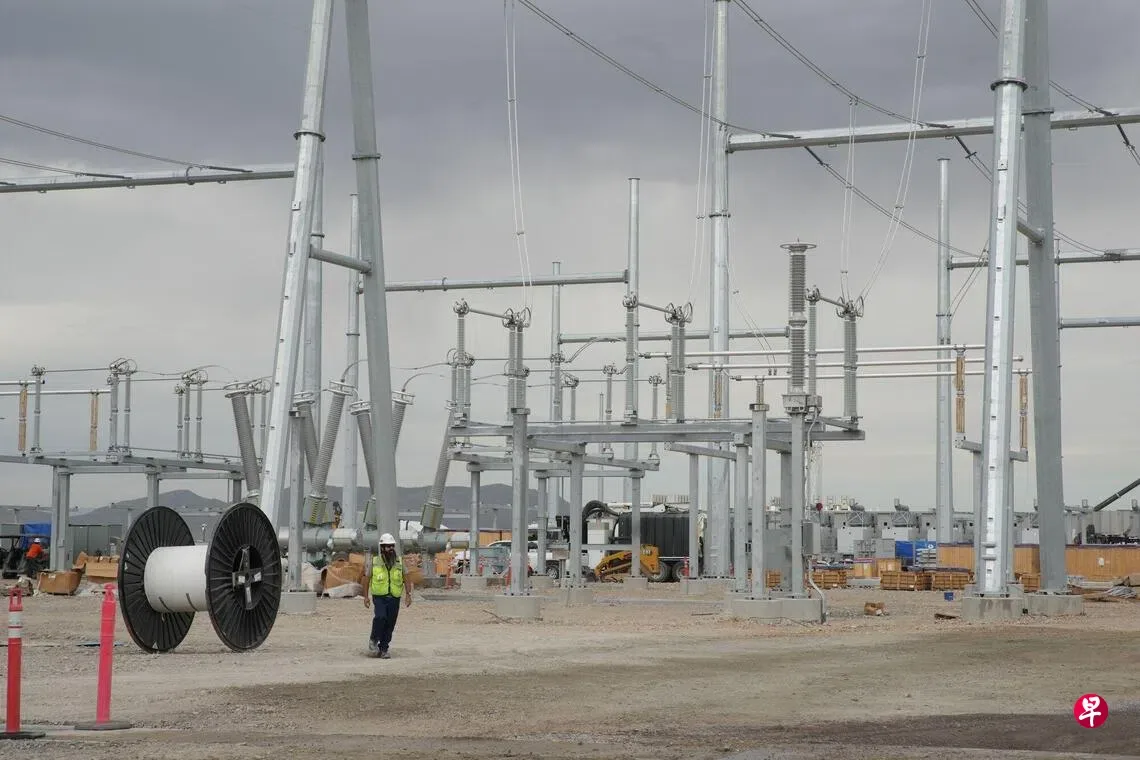
美联储于9月2日发布的褐皮书报告显示,2026年7月至9月初,美国经济实现温和增长,主要得益于数据中心和国防订单需求推动制造业和建筑业回暖 [1, 2, 3, 4, 5, 6, 7, 8]。
就业方面,全国整体略有增加,部分联邦储备地区报告就业小幅上升,另一些地区劳动力市场趋于平稳。零售和酒店业用工需求减弱,而制造和建筑业则表现强劲 [1, 9, 4, 5, 6, 7]。
消费者支出环比略有增长,但持续的通胀引发了消费者价格敏感度上升,使许多企业难以将成本上涨转嫁给最终客户。报告指出包括能源、运输、原材料、关税、医疗和保险等成本多行业呈现适度至较高的投入成本压力 [1, 9, 2, 3, 4, 6, 7, 8]。
所有12个联储地区均报告价格上涨,其中约三分之二地区价格涨幅适中,圣路易斯地区价格上涨尤为强劲。美联储偏好的通胀指标2026年7月持稳于3.7%,较5月创下的4.1%三年高点有所回落 [2, 3, 4, 7, 8]。
经济呈现“收支分化”趋势,高收入家庭消费增加,而低收入群体则在缩减开支,反映社会不同层面的购买力分化 [2, 3, 10, 4, 5, 8]。同时,高企的能源价格、政策不确定性、关税和伊朗战争等地缘政治风险打压了商业和消费者信心 [1, 9, 2, 3, 10, 6, 7, 8]。
汽车销售继续低迷,原因是消费者信心不足、高油价和融资成本提升。旅游业需求回升,尽管机票价格上扬,航空出行仍保持强劲 [6]。金融环境略有改善,多数地区贷款量稳定或增长。住宅建筑活动下降,但非住宅建筑,尤其是数据中心项目,保持增长态势 [6]。
美联储主席凯文·沃什称,“通胀方面还有工作要做,我没有看到核心通胀趋势出现显著好转的证据” [2]。纽约联储主席约翰·威廉姆斯表示,“当前利率水平在就业与价格稳定之间取得了良好平衡,但在9月决议前需要更多经济数据” [7]。
联邦公开市场委员会定于9月15日至16日召开例会。市场预计加息可能性约为65%,关注能否进一步应对持续的通胀压力 [9, 2, 3, 10, 4, 5, 7, 8]。